Atribusi
Modul ini diorkestrasi oleh Mohamad Mova AlAfghani menggunakan Claude beserta beberapa model bahasa besar (large language model) dan harness pendukungnya.
Ringkasan Perkuliahan (Audio)
Rekaman pendek yang meringkas materi bab ini, tiga sampai lima menit per bagian: Dengarkan Pertemuan 14 — Isu Kontemporer Hukum Lingkungan.
BAB 11: Isu Kontemporer Hukum Lingkungan
A. PENDAHULUAN
1. Capaian Pembelajaran (Sub-CPMK)
Setelah mempelajari bab ini, mahasiswa mampu:
- Menjelaskan konsep ekonomi hijau, keuangan berkelanjutan, dan ESG beserta dasar hukumnya di Indonesia.
- Menguraikan ekonomi sirkular dan tanggung jawab produsen yang diperluas (extended producer responsibility, EPR) dalam UU 18/2008 dan peraturan pelaksananya.
- Mengidentifikasi larangan klaim lingkungan yang menyesatkan (greenwashing) dalam hukum perlindungan konsumen Indonesia dan hukum Uni Eropa.
- Memetakan status hukum per September 2026 untuk lima isu mutakhir: limbah baterai, PFAS, jejak lingkungan pusat data kecerdasan buatan, kebakaran hutan dan lahan, dan target keanekaragaman hayati 30x30.
- Memeriksa status berlaku sebuah instrumen sebelum mengutipnya.
2. Indikator Pencapaian
- Mahasiswa dapat menyebut tiga pilar ESG dan isu yang dinilai pada pilar lingkungan.
- Mahasiswa dapat menunjukkan pasal yang mewajibkan produsen mengelola kemasan dan menarik kembali sampah yang mengandung B3.
- Mahasiswa dapat menjelaskan mengapa Pasal 8 ayat (1) huruf f UU 8/1999 dapat dipakai terhadap klaim hijau yang menyesatkan.
- Mahasiswa dapat menyatakan, untuk setiap isu mutakhir, satu instrumen yang berlaku dan satu kekosongan yang belum diisi.
3. Deskripsi Singkat
Mulai 27 September 2026, negara anggota Uni Eropa wajib menerapkan aturan yang melarang klaim seperti “ramah lingkungan” tanpa bukti kinerja lingkungan yang unggul. Aturan itu berasal dari Directive (EU) 2024/825, dan eksportir Indonesia ke pasar Eropa akan terkena akibatnya lebih dulu daripada aturan serupa di dalam negeri. Pada bulan yang sama, pemerintah membekukan izin puluhan perusahaan yang arealnya terbakar. Dua peristiwa itu menggambarkan isi bab ini: hukum lingkungan kini juga berbicara tentang pasar, klaim, rantai pasok, dan teknologi baru, bukan hanya izin dan baku mutu.
Tiga isu pertama — ekonomi hijau dan keuangan berkelanjutan, ekonomi sirkular, dan greenwashing — dibahas cukup lengkap. Lima isu berikutnya diperkenalkan singkat, masing-masing dengan rujukan ke bab yang mendalaminya di Jalur Lanjutan.
4. Relevansi
Sarjana hukum Indonesia akan bekerja di tempat isu-isu ini bertemu: di bank yang menilai risiko ESG debiturnya, di perusahaan yang menyusun laporan keberlanjutan, di kementerian yang menyiapkan aturan limbah baterai, atau di lembaga bantuan hukum yang mendampingi korban asap. Di semua tempat itu, pertanyaan pertamanya sama: aturan apa yang berlaku hari ini, dan apakah ia sudah diubah atau dicabut? Kutipan yang benar tahun lalu bisa keliru tahun ini.
B. PENYAJIAN MATERI
1. Cara Membaca Isu Kontemporer
Isu kontemporer berbeda dari materi bab-bab sebelumnya dalam satu hal: aturannya belum mengendap. Sebagian masih rancangan, sebagian berlaku tetapi belum punya peraturan pelaksana, sebagian lagi berlaku di luar negeri tetapi dampaknya dirasakan di Indonesia. Karena itu, status setiap instrumen dalam bab ini dinyatakan per September 2026, dan perlu Saudara periksa ulang. Contohnya, menyebut “UU Cipta Kerja” sebagai UU 11/2020 sudah tidak tepat. UU 11/2020 telah dicabut oleh Perppu 2/2022 (Pasal 185), yang kemudian ditetapkan menjadi undang-undang dengan UU 6/2023. Maka rujukan yang benar adalah “UU 32/2009 sebagaimana diubah dengan UU 6/2023”.
Dua isu yang dulu dibahas di bab ini kini diajarkan di mata kuliah lain. Perdagangan karbon, bursa karbon, dan pajak karbon dibahas dalam Buku Ajar Hukum Perubahan Iklim, BAB 8; yang perlu dibawa dari mata kuliah ini hanyalah bahwa perdagangan karbon adalah instrumen ekonomi lingkungan, satu keluarga dengan instrumen yang diatur PP 46/2017 tentang Instrumen Ekonomi Lingkungan Hidup. Litigasi perubahan iklim dibahas dalam Hukum Perubahan Iklim BAB 11 dan BAB 16, sedangkan dasar gugatannya — gugatan warga negara, class action, dan tanggung jawab mutlak — tetap diajarkan di sini pada Bab 7 dan Bab 8.
2. Ekonomi Hijau dan Transisi
2.1 Konsep
Istilah green economy (ekonomi hijau) dipopulerkan oleh Program Lingkungan PBB (UNEP) menjelang Konferensi Rio+20. UNEP mendefinisikannya sebagai berikut:
“Green economy is one that results in improved human well-being and social equity, while significantly reducing environmental risks and ecological scarcities.”
Definisi itu memuat dua sisi: kesejahteraan dan keadilan sosial di satu sisi, pengurangan risiko lingkungan dan kelangkaan ekologis di sisi lain. Dari situ diturunkan tiga karakteristik yang dapat dibaca sebagai tiga pilar.
| Pilar | Makna | Wujud kebijakan |
|---|---|---|
| Rendah karbon | Emisi gas rumah kaca per unit produksi ditekan | Transisi energi |
| Efisien sumber daya | Bahan baku dipakai sehemat mungkin dan dipakai ulang | Ekonomi sirkular |
| Inklusif secara sosial | Manfaat dan beban transisi dibagi secara adil | Lapangan kerja hijau (green jobs) |
Pilar pertama dibahas di mata kuliah Hukum Perubahan Iklim, pilar kedua pada subbagian 4 bab ini. Pilar ketiga menghubungkan ekonomi hijau dengan keadilan lingkungan (Bab 6): transisi yang menutup tambang tanpa menyiapkan pekerjaan pengganti bukan transisi yang inklusif.
2.2 Kebijakan Indonesia
Di Indonesia, ekonomi hijau tersebar dalam dokumen perencanaan dan peraturan sektoral, bukan dalam satu undang-undang. Perpres 98/2021 tentang Penyelenggaraan Nilai Ekonomi Karbon memberi insentif bagi kegiatan rendah karbon dan disinsentif bagi kegiatan tinggi karbon; rinciannya pokok bahasan HKL-302. RPJMN 2020–2024 (Perpres 18/2020) memuat pembangunan rendah karbon, ketahanan iklim, dan ekonomi sirkular; periode itu sudah berakhir dan digantikan RPJMN 2025–2029 (Perpres 12/2025). RPJMN mengarahkan program pemerintah, tetapi tidak melahirkan hak yang dapat digugat warga.
2.3 Transisi energi
Transisi energi adalah perpindahan dari sumber energi fosil ke sumber energi baru dan terbarukan. Tabel berikut meringkas tiga arah perpindahan beserta instrumennya.
| Dari | Ke | Instrumen |
|---|---|---|
| Batu bara | Energi baru dan terbarukan (EBT) | Perpres 112/2022 tentang Percepatan Pengembangan Energi Terbarukan untuk Penyediaan Tenaga Listrik |
| Subsidi BBM | Dukungan bagi EBT | Kebijakan pengurangan subsidi bahan bakar fosil |
| Kendaraan BBM | Kendaraan listrik | Perpres 55/2019, diubah dengan Perpres 79/2023 |
Baris terakhir tabel ini penting bagi hukum lingkungan, karena kendaraan listrik melahirkan jenis limbah baru: baterai bekas. Persoalan itu dibahas pada subbagian 6.
3. Keuangan Berkelanjutan dan ESG
3.1 Konsep
Sustainable finance (keuangan berkelanjutan) adalah praktik sektor keuangan yang memasukkan aspek lingkungan, sosial, dan tata kelola ke dalam keputusan investasi dan pembiayaan. Bank yang membiayai kegiatan perusak lingkungan ikut menanggung risikonya — kredit macet karena izin debitur dicabut, gugatan, atau reputasi rusak — sehingga menilai risiko itu sejak awal mengarahkan uang menjauhi kegiatan yang merusak.
Dasar hukumnya di Indonesia adalah POJK 51/POJK.03/2017 tentang Penerapan Keuangan Berkelanjutan bagi Lembaga Jasa Keuangan, Emiten, dan Perusahaan Publik, yang per September 2026 masih berlaku. Peraturan ini membebankan tiga kewajiban kepada lembaga jasa keuangan:
- menyusun Rencana Aksi Keuangan Berkelanjutan (RAKB);
- menerbitkan Laporan Keberlanjutan setiap tahun; dan
- menerapkan prinsip keuangan berkelanjutan dalam kegiatan usahanya.
Perhatikan sifat kewajiban itu. POJK 51/2017 mewajibkan pelaporan, bukan melarang kegiatan tertentu. Bank tetap boleh membiayai kegiatan yang merusak lingkungan; yang diwajibkan adalah mengungkapkannya. Perbedaan antara kewajiban mengungkapkan dan kewajiban berkinerja akan muncul lagi pada pembahasan greenwashing.
3.2 Taksonomi
Taksonomi adalah sistem klasifikasi kegiatan ekonomi menurut dampak lingkungannya, agar semua pihak memakai ukuran yang sama ketika menyebut sesuatu “hijau”. Taksonomi Hijau Indonesia Edisi 1.0 (OJK, 2022) memakai tiga warna:
| Kategori | Keterangan |
|---|---|
| Hijau | Memberi kontribusi positif bagi lingkungan |
| Kuning | Tidak merugikan lingkungan secara signifikan dan sedang dalam transisi |
| Merah | Berdampak negatif terhadap lingkungan |
OJK kemudian menyempurnakannya menjadi Taksonomi untuk Keuangan Berkelanjutan Indonesia (TKBI). Taksonomi bukan larangan, melainkan kamus: ia menentukan kegiatan mana yang boleh diberi label hijau dalam produk keuangan.
3.3 Obligasi hijau
Obligasi hijau (green bonds) adalah surat utang yang dananya dipakai khusus untuk proyek yang bermanfaat bagi lingkungan, seperti energi terbarukan, efisiensi energi, transportasi rendah emisi, pengelolaan limbah, dan adaptasi. Pemerintah Indonesia menerbitkan Sovereign Green Sukuk, dan korporasi mulai menerbitkan obligasi hijau. Nilai hukumnya terletak pada janji penggunaan dana: dana yang dipakai untuk proyek lain dapat dipersoalkan investor sebagai pelanggaran janji.
3.4 Tiga pilar ESG
ESG adalah singkatan dari environmental, social, and governance — lingkungan, sosial, dan tata kelola. Investor dan regulator memakai ketiganya untuk menilai seberapa baik sebuah perusahaan mengelola risiko di luar risiko keuangan biasa.
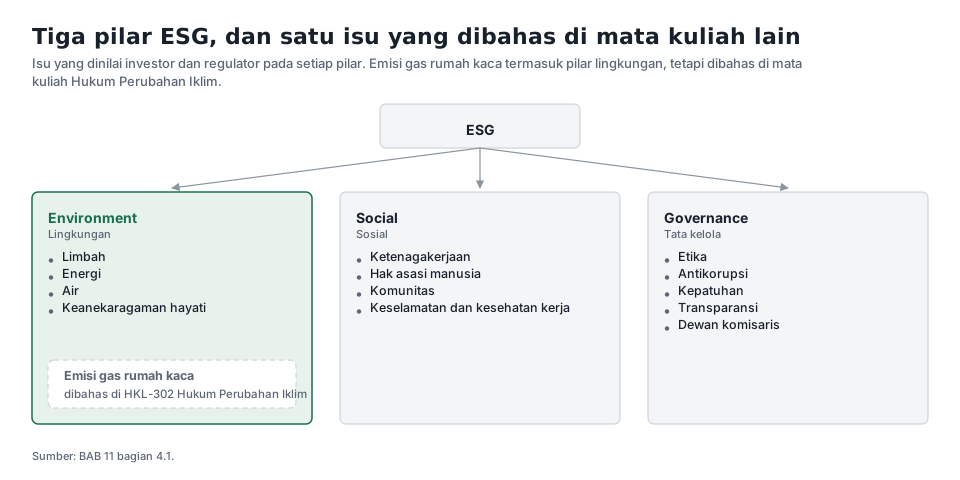
Gambar 11.1 — Tiga pilar ESG dan isu yang dinilai pada setiap pilar.
Gambar 11.1 memperlihatkan isu yang dinilai pada setiap pilar. Pilar sosial mencakup ketenagakerjaan, hak asasi manusia, hubungan dengan komunitas, serta keselamatan dan kesehatan kerja. Pilar tata kelola mencakup etika, antikorupsi, kepatuhan, transparansi, dan peran dewan komisaris. Pilar lingkungan, yang menjadi pokok bahasan mata kuliah ini, mencakup empat isu:
| Isu | Indikator yang lazim | Kaitan dengan hukum Indonesia |
|---|---|---|
| Limbah | Jumlah limbah, termasuk limbah B3; tingkat daur ulang | Pengelolaan limbah B3 (Bab 2); pengelolaan sampah |
| Energi | Intensitas energi; porsi energi terbarukan | Konservasi energi; transisi energi |
| Air | Konsumsi air; pengelolaan air limbah | Baku mutu air limbah (Bab 4) |
| Keanekaragaman hayati | Dampak terhadap habitat dan spesies | Konservasi; AMDAL (Bab 5) |
Emisi gas rumah kaca juga termasuk pilar lingkungan — biasanya dilaporkan dalam lingkup 1, 2, dan 3 — tetapi pembahasannya berada di mata kuliah Hukum Perubahan Iklim.
3.5 Kewajiban pengungkapan dan implikasinya
Di Indonesia, pengungkapan ESG berjalan di tiga jalur.
| Jalur | Isi |
|---|---|
| Laporan keberlanjutan | Wajib bagi lembaga jasa keuangan, emiten, dan perusahaan publik menurut POJK 51/2017 |
| Indeks ESG | Bursa Efek Indonesia menyusun indeks seperti SRI-KEHATI dan IDX ESG Leaders |
| Pemeringkatan ESG | Penilaian oleh lembaga pemeringkat independen |
Kinerja ESG yang baik umumnya membuka akses ke pembiayaan hijau yang lebih murah, menarik investor institusional, dan mengurangi risiko regulasi; kinerja yang buruk membawa risiko divestasi, kesulitan pembiayaan, litigasi, dan reputasi negatif. Namun indeks dan peringkat ESG disusun lembaga swasta dengan metodologi masing-masing. Peringkat tinggi bukan bukti ketaatan hukum, yang tetap diukur dengan izin, baku mutu, dan putusan pengadilan.
4. Ekonomi Sirkular dan Tanggung Jawab Produsen
4.1 Dari linear ke sirkular
Ekonomi linear berjalan dalam satu arah: bahan diambil dari alam, diolah menjadi produk, dipakai, lalu dibuang (take, make, dispose). Ekonomi sirkular memutar arah itu menjadi lingkaran: produk dibuat, dipakai, dikembalikan, lalu didaur ulang menjadi bahan untuk produk berikutnya. Sampah dalam ekonomi linear adalah akhir; dalam ekonomi sirkular, sampah adalah bahan baku.
Gerakan pengurangan sampah dulu dikenal dengan 3R (reduce, reuse, recycle). Kini banyak dipakai rumusan 5R:
| Prinsip | Penjelasan |
|---|---|
| Refuse | Menolak barang yang tidak diperlukan, misalnya kantong plastik sekali pakai |
| Reduce | Mengurangi penggunaan |
| Reuse | Menggunakan kembali |
| Recycle | Mendaur ulang |
| Rot | Mengomposkan sampah organik |
Urutan itu adalah hierarki: yang paling atas paling diutamakan. Mendaur ulang lebih baik daripada membuang, tetapi tidak menghasilkan sampah sama sekali lebih baik lagi.
4.2 Tanggung jawab produsen yang diperluas (EPR)
Extended producer responsibility (EPR, tanggung jawab produsen yang diperluas) adalah prinsip bahwa produsen ikut bertanggung jawab atas produknya setelah selesai dipakai konsumen. Tanpa EPR, biaya mengelola kemasan bekas ditanggung pemerintah daerah dan masyarakat; dengan EPR, biaya itu pindah kepada pihak yang memilih bahan kemasannya. Di Indonesia, dasarnya adalah UU 18/2008 tentang Pengelolaan Sampah. Pasal 15 menyatakan bahwa produsen wajib mengelola kemasan dan/atau barang yang diproduksinya yang tidak dapat atau sulit terurai oleh proses alam. Kewajiban itu dirinci dalam dua tingkat.
- PP 81/2012 tentang Pengelolaan Sampah Rumah Tangga dan Sampah Sejenis Sampah Rumah Tangga mengatur pengurangan sampah oleh produsen melalui peta jalan yang ditetapkan menteri.
- Permen LHK P.75/2019 tentang Peta Jalan Pengurangan Sampah oleh Produsen menetapkan target pengurangan sampah oleh produsen sebesar 30 persen dibandingkan jumlah timbulan sampah pada 2029. Produsen yang dimaksud meliputi pelaku usaha di bidang manufaktur, jasa makanan dan minuman, serta ritel.
Untuk sampah yang mengandung bahan berbahaya — misalnya baterai rumah tangga, lampu bekas, atau kemasan pestisida — berlaku PP 27/2020 tentang Pengelolaan Sampah Spesifik. Pasal 11 ayat (1) mewajibkan produsen melakukan penarikan kembali sampah yang mengandung B3 melalui fasilitas penampungan, yang harus terlindung dari hujan dan panas, berlantai kedap air, dan didaftarkan kepada bupati/wali kota. Inilah bentuk EPR yang paling tegas dalam hukum Indonesia: produsen tidak hanya diminta mengurangi, tetapi wajib mengambil kembali.
5. Greenwashing: Klaim Hijau yang Menyesatkan
5.1 Pengertian
Greenwashing adalah klaim lingkungan yang menyesatkan: label “ramah lingkungan”, “hijau”, atau “netral karbon” yang tidak didukung kinerja nyata. Konsumen membayar lebih untuk produk yang tidak lebih baik, dan pelaku usaha yang sungguh berinvestasi pada kinerja kalah bersaing dengan yang hanya berinvestasi pada iklan.
5.2 Uni Eropa
Uni Eropa memiliki dua instrumen yang sering dikacaukan.
| Instrumen | Status per September 2026 | Isi |
|---|---|---|
| Directive (EU) 2024/825 tentang pemberdayaan konsumen untuk transisi hijau | Wajib ditransposisikan paling lambat 27 Maret 2026; diterapkan mulai 27 September 2026 | Melarang klaim lingkungan generik tanpa kinerja unggul yang diakui, label keberlanjutan yang tidak berbasis skema sertifikasi, dan klaim kinerja masa depan tanpa rencana yang terukur |
| Green Claims Directive | Berstatus Blocked di tingkat Dewan menurut pelacak legislatif Parlemen Eropa; tidak ditarik secara resmi | Akan mewajibkan verifikasi klaim sebelum dipakai |
Yang sudah mengikat adalah Directive 2024/825. Green Claims Directive belum menjadi hukum dan juga belum mati. Kesalahan yang perlu dihindari adalah menyebutnya “sudah ditarik” atau sebaliknya “sudah berlaku”.
5.3 Indonesia
Indonesia belum memiliki aturan khusus tentang klaim lingkungan, sebagaimana dicatat kajian perlindungan konsumen tentang greenwashing. Namun kekosongan aturan khusus tidak berarti kekosongan hukum. UU 8/1999 tentang Perlindungan Konsumen Pasal 8 ayat (1) huruf f melarang pelaku usaha memproduksi dan/atau memperdagangkan barang dan/atau jasa yang tidak sesuai dengan janji yang dinyatakan dalam label, etiket, keterangan, iklan, atau promosi penjualan barang dan/atau jasa tersebut. Klaim “ramah lingkungan” pada kemasan adalah janji dalam label. Bila klaim itu tidak benar, unsur Pasal 8 ayat (1) huruf f terpenuhi. Pelanggaran Pasal 8 diancam pidana dalam Pasal 62 ayat (1): penjara paling lama lima tahun atau denda paling banyak Rp2 miliar.
Persoalannya ada pada pembuktian. Tanpa standar kapan sebuah produk layak disebut “ramah lingkungan”, hakim tidak punya ukuran untuk menilai apakah janji itu dipenuhi, dan sampai September 2026 belum ditemukan perkara greenwashing lingkungan yang diputus berdasarkan pasal ini. POJK 51/2017 pun mewajibkan laporan, bukan melarang klaim menyesatkan: kewajiban mengungkapkan tanpa kewajiban berkinerja dapat justru memberi panggung bagi greenwashing.
6. Limbah Baterai
Setiap kendaraan listrik membawa baterai litium-ion yang suatu hari akan menjadi limbah. Baterai litium berbeda dari aki timbal-asam: bila rusak atau terlalu panas, ia dapat memicu reaksi berantai yang menghasilkan panas dan api (thermal runaway).
Hukum Indonesia menangani limbah ini melalui rezim limbah B3 yang umum. Perpres 55/2019 Pasal 32 mewajibkan penanganan limbah baterai kendaraan listrik dan mengarahkannya ke perizinan limbah B3 yang sudah ada. Perpres 79/2023 mengubah Perpres 55/2019, tetapi Pasal 32 tidak termasuk daftar pasal yang diubahnya, sehingga teks 2019 tetap berlaku — cara membaca peraturan perubahan yang perlu Saudara kuasai. Dalam Lampiran IX PP 22/2021, limbah baterai tercatat dalam satu kode, A102d, dengan uraian “aki/baterai bekas”, tanpa membedakan timbal-asam dan litium-ion. Ombudsman RI pada Februari 2023 menilai diperlukan aturan khusus, sedangkan kementerian menilai aturan yang ada sudah cukup (KlikLegal).
Uni Eropa memilih jalan lain. Regulation (EU) 2023/1542 menggantikan Directive 2006/66/EC dan menerapkan EPR secara lengkap: kewajiban pengumpulan, efisiensi daur ulang (65 persen untuk baterai litium mulai akhir 2025), paspor baterai elektronik mulai 18 Februari 2027, dan kuota kandungan daur ulang mulai 2031. Uji tuntas rantai pasok dalam Pasal 48 ditunda ke 18 Agustus 2027 oleh Regulation (EU) 2025/1561. Karena nikel Indonesia masuk rantai pasok baterai Eropa, aturan ini menjangkau pelaku usaha Indonesia lebih dulu daripada hukum Indonesia sendiri.
Pembahasan mendalam tentang limbah baterai, EPR, dan rantai pasok mineral kritis tersedia di Jalur Lanjutan BAB 3: Limbah Baterai dan Rantai Pasok Mineral Kritis.
7. PFAS: Bahan Kimia Abadi
PFAS (per- and polyfluoroalkyl substances) adalah kelompok ribuan senyawa buatan yang ikatan karbon-fluornya hampir tidak dapat terurai, sehingga dijuluki forever chemicals. PFAS dipakai dalam wajan antilengket, kain tahan air, busa pemadam, dan kemasan makanan. Bahayanya bukan keracunan seketika, tetapi gangguan hormon dan kekebalan tubuh serta penumpukan dalam tubuh setelah paparan dosis rendah yang lama.
Di tingkat internasional, beberapa jenis PFAS sudah dimasukkan ke dalam daftar Konvensi Stockholm tentang pencemar organik persisten, yang disahkan Indonesia dengan UU 19/2009. Di Indonesia, anggapan bahwa tidak ada hukum sama sekali untuk PFAS keliru. PP 22/2021 Pasal 278 ayat (1) mewajibkan Menteri melakukan uji karakteristik atas limbah di luar daftar yang terindikasi berkarakteristik B3, sehingga kewenangannya ada. Yang tidak ada adalah parameternya: Permenkes 2/2023, yang memuat standar baku mutu air minum, tidak menyebut satu pun parameter PFAS, dan tabel uji pelindian limbah B3 dalam PP 22/2021 juga tidak memuatnya. Di Uni Eropa, usulan pembatasan PFAS sebagai satu kelas zat di bawah REACH sedang dibahas komite ahli dan belum berlaku.
Pembahasan mendalam tersedia di Jalur Lanjutan BAB 2: Hukum Bahan Kimia dan Zat Beracun.
8. Jejak Lingkungan Kecerdasan Buatan dan Pusat Data
Kecerdasan buatan (artificial intelligence, AI) berjalan di pusat data, gedung berisi ribuan server yang memakai listrik untuk komputasi dan pendinginan; pendinginan evaporatif juga menguapkan air. Menurut Badan Energi Internasional (IEA), pusat data memakai sekitar 415 TWh listrik pada 2024, kira-kira 1,5 persen konsumsi listrik dunia, dan angkanya diperkirakan naik menjadi sekitar 945 TWh pada 2030.
Hukum dapat menjangkau dampak ini lewat pengungkapan, standar kinerja, atau perizinan. Uni Eropa memakai jalan pertama: Pasal 12 Energy Efficiency Directive (EU) 2023/1791 mewajibkan pusat data berdaya minimal 500 kW melaporkan setiap tahun data energi, pemakaian air, dan energi terbarukannya. Kewajiban itu mengikat dan dapat ditegakkan; kelemahannya adalah bahwa basis datanya hanya dipublikasikan secara agregat, bukan per fasilitas. EU AI Act, Regulation (EU) 2024/1689, hanya mewajibkan penyedia model AI serbaguna mendokumentasikan konsumsi energi modelnya yang diketahui atau diperkirakan (Annex XI); tidak ada batas energi atau air.
Indonesia memakai jalan ketiga, tetapi dengan ukuran yang berbeda. Pusat data (KBLI 63111/63112) disaring kewajiban AMDAL-nya oleh Permen LHK 4/2021: AMDAL diwajibkan bila luas lahan atau luas bangunannya melampaui ambang tertentu, dan di bawah ambang itu cukup UKL-UPL atau SPPL. Ukurannya luas lahan dan lantai, bukan daya listrik atau pemakaian air. Akibatnya, pusat data yang padat daya di lahan sempit dapat lolos dari AMDAL.
Pembahasan mendalam tersedia di Jalur Lanjutan BAB 5: Kecerdasan Buatan dan Lingkungan.
9. Kebakaran Hutan dan Lahan
Kebakaran hutan dan lahan (karhutla) adalah persoalan lingkungan Indonesia yang paling sering sampai ke pengadilan. UU 32/2009 Pasal 69 ayat (1) huruf h melarang membuka lahan dengan cara membakar, dengan pengecualian kearifan lokal sampai 2 hektare per kepala keluarga, dan Pasal 108 mengancam pelanggarnya dengan penjara 3 sampai 10 tahun serta denda Rp3 sampai Rp10 miliar. UU 41/1999 tentang Kehutanan, sebagaimana diubah dengan UU 6/2023, mewajibkan pemegang perizinan mencegah kebakaran di areal kerjanya. Gambut, yang paling mudah terbakar ketika kering, diatur dalam PP 71/2014 sebagaimana diubah dengan PP 57/2016: gambut budidaya dinyatakan rusak bila muka airnya lebih dalam dari 0,4 meter.
Di jalur perdata, pemerintah menggugat perusahaan dengan dasar tanggung jawab mutlak Pasal 88 UU 32/2009. Setelah perubahan oleh UU 6/2023, frasa “tanpa perlu pembuktian unsur kesalahan” dihapus dari batang tubuh pasal itu, tetapi istilah “tanggung jawab mutlak” tetap ada; kedudukan doktrin itu kini diperdebatkan (Bab 7). Perlu dicatat pula bahwa angka “tereksekusi” dalam laporan resmi adalah uang yang masuk ke kas negara sebagai Penerimaan Negara Bukan Pajak (PNBP), bukan lahan yang pulih. Untuk 2023–2025, kementerian melaporkan biaya pemulihan Rp9,5 triliun dan PNBP Rp128,68 miliar (Bloomberg Technoz); keduanya mengukur hal berbeda dan tidak boleh dibagi menjadi “tingkat pemulihan”. Pada September 2026, pemerintah membekukan izin 26 perusahaan dan memerintahkan pemulihan ekosistem (Potret News).
Kabut asap yang melintasi batas negara diatur ASEAN Agreement on Transboundary Haze Pollution, yang disahkan dengan UU 26/2014. Pembahasan mendalam tentang yurisprudensi, eksekusi putusan, rezim gambut, dan kabut asap tersedia di Jalur Lanjutan BAB 4: Kebakaran Hutan dan Lahan.
10. Keanekaragaman Hayati: Target 30x30 dan Solusi Berbasis Alam
10.1 Target 30x30
Pada Desember 2022, para pihak Konvensi Keanekaragaman Hayati (CBD) mengadopsi Kunming-Montreal Global Biodiversity Framework (KM-GBF) melalui Keputusan COP 15/4. Target 3-nya dikenal sebagai 30x30: pada 2030, sekurang-kurangnya 30 persen wilayah daratan dan perairan darat, serta 30 persen wilayah laut dan pesisir, dikonservasi secara efektif melalui kawasan lindung dan bentuk konservasi efektif lain, dengan pengakuan atas wilayah masyarakat adat.
Yang mengikat Indonesia adalah CBD itu sendiri, yang disahkan dengan UU 5/1994. KM-GBF adalah keputusan COP, bukan traktat baru: targetnya tidak wajib dicapai, tetapi negara wajib melapor, dan laporan nasional ketujuh jatuh tempo 28 Februari 2026 (Keputusan COP 15/6). Dokumen perencanaan Indonesia, IBSAP 2025–2045, menargetkan 30 persen kawasan dilindungi pada 2045 — lima belas tahun lebih lambat daripada target global.
UU 32/2024 mengubah UU 5/1990 tentang Konservasi Sumber Daya Alam Hayati dan Ekosistemnya. Pasal 43B memberi tenggat penerbitan peraturan pemerintah sampai 7 Agustus 2025, tetapi sekitar delapan dari dua belas bulan tenggat itu habis ketika putusan sela Mahkamah Konstitusi dalam Perkara 132/PUU-XXII/2024 (14 November 2024) melarang pemerintah menerbitkan peraturan pelaksana baru. Mahkamah menolak uji formil pada 17 Juli 2025, tiga minggu sebelum tenggat lewat, dan pemerintah lalu menargetkan peraturan turunannya selesai dalam setahun (Kementerian Kehutanan); yang terlewat kemudian adalah target kementerian sendiri.
10.2 Solusi berbasis alam
Nature-based solutions (NbS, solusi berbasis alam) adalah tindakan melindungi, mengelola, dan memulihkan ekosistem untuk menjawab tantangan sosial dan lingkungan — misalnya merestorasi mangrove, alih-alih membangun tanggul beton.
| Tantangan | Solusi berbasis alam | Manfaat |
|---|---|---|
| Banjir rob dan abrasi pesisir | Restorasi mangrove | Peredam gelombang, habitat |
| Erosi pantai | Perlindungan terumbu karang | Pelindung pantai alami |
| Pulau panas perkotaan | Ruang terbuka hijau | Pendinginan, penyerapan karbon |
| Pencemaran air | Lahan basah buatan (constructed wetland) | Pengolahan air limbah secara alami |
Dasar hukumnya di Indonesia antara lain kewajiban pemulihan fungsi lingkungan hidup dalam UU 32/2009 dan rezim konservasi dalam UU 5/1990 sebagaimana diubah dengan UU 32/2024. Pemanfaatan NbS sebagai penyeimbang emisi, termasuk target FOLU Net Sink 2030, dibahas di mata kuliah Hukum Perubahan Iklim.
Pembahasan mendalam tentang KM-GBF, UU 32/2024, perlindungan habitat, dan perdagangan satwa liar tersedia di Jalur Lanjutan BAB 6: Keanekaragaman Hayati dan Perlindungan Habitat.
C. PENUTUP
1. Rangkuman
- Setiap instrumen harus disebut dengan statusnya per tanggal tertentu; UU 32/2009 dikutip “sebagaimana diubah dengan UU 6/2023”, karena UU 11/2020 telah dicabut.
- Ekonomi hijau bertumpu pada tiga pilar — rendah karbon, efisien sumber daya, inklusif secara sosial — dan di Indonesia tersebar dalam RPJMN 2025–2029 serta peraturan sektoral.
- Keuangan berkelanjutan di Indonesia diatur POJK 51/2017, yang mewajibkan RAKB dan laporan keberlanjutan. Kewajibannya adalah mengungkapkan, bukan berkinerja. Pilar lingkungan ESG mencakup limbah, energi, air, dan keanekaragaman hayati; emisi gas rumah kaca dibahas di HKL-302.
- EPR di Indonesia bersumber dari Pasal 15 UU 18/2008, dirinci dalam PP 81/2012 dan Permen LHK P.75/2019 (target 30 persen pada 2029), dan paling tegas dalam kewajiban penarikan kembali sampah yang mengandung B3 menurut Pasal 11 PP 27/2020.
- Greenwashing belum diatur secara khusus di Indonesia, tetapi dapat dijangkau Pasal 8 ayat (1) huruf f UU 8/1999. Di Uni Eropa, Directive 2024/825 diterapkan mulai 27 September 2026, sedangkan Green Claims Directive berstatus Blocked dan belum ditarik.
- Limbah baterai, PFAS, jejak lingkungan pusat data, karhutla, dan target 30x30 memiliki pola yang sama: instrumen dasarnya ada, tetapi parameter, peraturan pelaksana, atau lembaga penegaknya belum lengkap.
2. Latihan / Soal Diskusi
- Sebuah bank menyatakan dalam laporan keberlanjutannya bahwa portofolionya “mendukung ekonomi hijau”, padahal sebagian besar kreditnya mengalir ke pembangkit batu bara. Apakah bank itu melanggar POJK 51/2017? Apakah ia melanggar UU 8/1999? Jelaskan perbedaan kedua pertanyaan itu.
- Uraikan perbedaan antara kewajiban dalam Pasal 15 UU 18/2008 dan kewajiban dalam Pasal 11 PP 27/2020. Mana yang lebih mudah ditegakkan, dan mengapa?
- Sebuah produsen air minum dalam kemasan mencetak label “100% ramah lingkungan” pada botol plastiknya. Susun unsur-unsur Pasal 8 ayat (1) huruf f UU 8/1999 dan tentukan bukti apa yang dibutuhkan konsumen untuk memenuhinya.
- Seorang penulis menyatakan bahwa “tingkat pemulihan karhutla hanya 1,35 persen” dengan membagi Rp128,68 miliar dengan Rp9,5 triliun. Apa yang keliru dalam penalaran itu?
- KM-GBF tidak mengikat secara hukum. Apakah itu berarti target 30x30 tidak relevan bagi hukum Indonesia? Jelaskan dengan merujuk UU 5/1994 dan UU 32/2024.
3. Studi Kasus: Eksekusi Putusan PT Kallista Alam
PT Kallista Alam digugat Kementerian Lingkungan Hidup atas pembakaran lahan gambut di Rawa Tripa, Aceh. Gugatan dikabulkan, dan upaya hukum perusahaan ditolak pada tingkat kasasi (651 K/Pdt/2015) maupun peninjauan kembali (1 PK/Pdt/2017). Amarnya dua: ganti rugi sekitar Rp114,3 miliar dan pemulihan sekitar 1.000 hektare lahan senilai sekitar Rp251,7 miliar. Menurut pemberitaan, ganti rugi lunas dalam dua cicilan hingga November 2023, sedangkan pemulihan dialihkan menjadi pelaksanaan mandiri oleh perusahaan sejak Agustus 2023 dan per pertengahan 2025 belum dijalankan sepenuhnya, tanpa catatan verifikasi lapangan yang dipublikasikan.
Pertanyaan analisis:
- Mengapa ganti rugi lebih mudah dieksekusi daripada kewajiban pemulihan? Petunjuk: bandingkan siapa yang dapat menyita aset dengan siapa yang memeriksa lahan.
- Bila perkara ini dicatat “selesai dieksekusi” dalam laporan kementerian, apa yang sebenarnya diukur oleh status itu?
- Rumuskan satu butir petitum yang, menurut Saudara, akan membuat kewajiban pemulihan lebih mudah diawasi.
- Hubungkan kasus ini dengan pilar lingkungan ESG: informasi apa yang seharusnya diungkapkan oleh bank yang membiayai perusahaan semacam ini?
4. Daftar Pustaka
Sumber Primer
- UU 32/2009 tentang Perlindungan dan Pengelolaan Lingkungan Hidup, sebagaimana diubah dengan UU 6/2023.
- UU 18/2008 tentang Pengelolaan Sampah.
- UU 8/1999 tentang Perlindungan Konsumen.
- UU 41/1999 tentang Kehutanan, sebagaimana diubah dengan UU 6/2023.
- UU 5/1994 tentang Pengesahan Konvensi Keanekaragaman Hayati.
- UU 19/2009 tentang Pengesahan Konvensi Stockholm.
- UU 26/2014 tentang Pengesahan ASEAN Agreement on Transboundary Haze Pollution.
- UU 32/2024 tentang Perubahan atas UU 5/1990.
- PP 22/2021 tentang Penyelenggaraan Perlindungan dan Pengelolaan Lingkungan Hidup.
- PP 27/2020 tentang Pengelolaan Sampah Spesifik.
- PP 46/2017 tentang Instrumen Ekonomi Lingkungan Hidup.
- PP 81/2012 tentang Pengelolaan Sampah Rumah Tangga dan Sampah Sejenis Sampah Rumah Tangga.
- PP 71/2014 tentang Perlindungan dan Pengelolaan Ekosistem Gambut, sebagaimana diubah dengan PP 57/2016.
- Perpres 55/2019, sebagaimana diubah dengan Perpres 79/2023.
- Perpres 98/2021 tentang Penyelenggaraan Nilai Ekonomi Karbon.
- Perpres 112/2022 tentang Percepatan Pengembangan Energi Terbarukan untuk Penyediaan Tenaga Listrik.
- Perpres 12/2025 tentang RPJMN 2025–2029.
- Permen LHK P.75/2019 tentang Peta Jalan Pengurangan Sampah oleh Produsen.
- Permen LHK 4/2021 tentang Daftar Usaha dan/atau Kegiatan yang Wajib Memiliki AMDAL, UKL-UPL, atau SPPL.
- Permenkes 2/2023 tentang Peraturan Pelaksanaan PP 66/2014 tentang Kesehatan Lingkungan.
- POJK 51/POJK.03/2017 tentang Penerapan Keuangan Berkelanjutan bagi Lembaga Jasa Keuangan, Emiten, dan Perusahaan Publik.
- Directive (EU) 2024/825 tentang pemberdayaan konsumen untuk transisi hijau.
- Regulation (EU) 2023/1542 tentang baterai dan limbah baterai, sebagaimana diubah dengan Regulation (EU) 2025/1561.
- Directive (EU) 2023/1791 tentang efisiensi energi.
- Regulation (EU) 2024/1689 (EU AI Act).
- Keputusan COP CBD 15/4, Kunming-Montreal Global Biodiversity Framework, dan Keputusan 15/6.
Sumber Sekunder
- UNEP. (2011). Towards a Green Economy: Pathways to Sustainable Development and Poverty Eradication. Nairobi: UNEP.
- OJK. (2022). Taksonomi Hijau Indonesia Edisi 1.0. Jakarta: Otoritas Jasa Keuangan.
- International Energy Agency. (2025). Energy and AI: Energy Demand from AI. Paris: IEA.
- Parlemen Eropa. Legislative Train Schedule: Substantiating Green Claims.
- Pantau Gambut. (2024). Gelisah di Lahan Basah.
- World Bank. (2021). State and Trends of Carbon Pricing 2021. Washington, DC: World Bank.
- LSE Grantham Research Institute. (2024). Global Trends in Climate Change Litigation: 2024 Snapshot. London: LSE.
Rujukan iklim selengkapnya berada di Daftar Pustaka Hukum Perubahan Iklim. Indeks peraturan lingkungan tersedia di Indeks Regulasi Lingkungan dan Panduan Navigasi Regulasi.
5. Tautan Terkait
- ← BAB 10: Metodologi Analisis Kasus Lingkungan
- → BAB 12: Penyusunan Dokumen Hukum Lingkungan
- ↑ Daftar Isi Buku Ajar
- Pendalaman: Jalur Lanjutan Hukum Lingkungan
Buku Ajar Hukum Lingkungan | BAB 11